Forschungszulage Solo-Selbstständige: Leitfaden 2026
Forschungszulage für Einzelunternehmer, Freelancer und Personengesellschaften: Anspruch, Höhe, Antragsprozess und Stichtage. Leitfaden 2026.
 Martin Meng
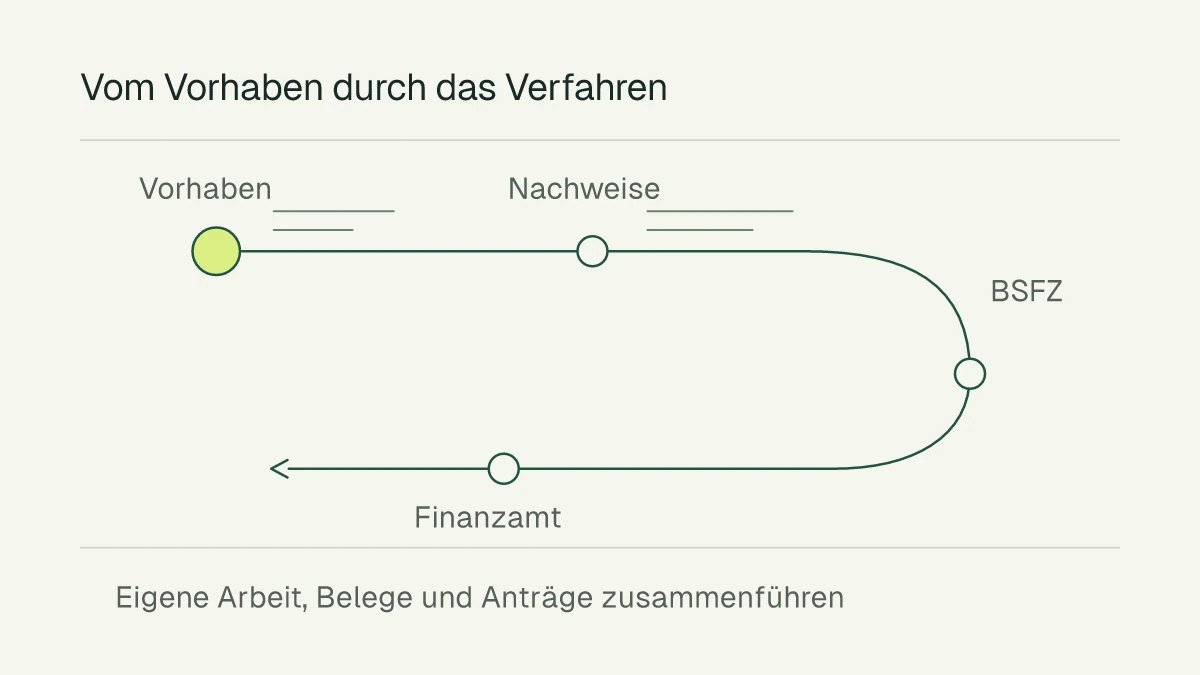
Du entwickelst eigene Software, erarbeitest neue Methoden in deinem Handwerk, baust Prototypen oder löst technische Probleme als Solo-Selbstständiger? Dann liegt seit 2020 ein steuerliches Förderprogramm für dich bereit, das die meisten überhaupt nicht auf dem Schirm haben: die Forschungszulage. Dieser Leitfaden ist der zentrale Einstieg in alle Detail-Themen: von Anspruch über Berechnung bis zum Widerspruch bei Ablehnung.
Wer ist überhaupt antragsberechtigt?
Die Forschungszulage ist rechtsformunabhängig. Anspruchsberechtigt nach § 1 Forschungszulagengesetz (FZulG) ist jeder in Deutschland Steuerpflichtige mit Einkünften aus Gewerbebetrieb oder selbständiger Arbeit. Konkret heißt das: alle Einzelunternehmer, Freiberufler, Freelancer und Personengesellschaften wie GbR, OHG und KG sind genauso berechtigt wie GmbHs und AGs. Es gibt keine Mindestgröße, keinen Mindestumsatz und keine Mindestmitarbeiterzahl.
Der erhöhte Fördersatz von 35 Prozent muss nach § 4 Abs. 1 FZulG beantragt werden. Er setzt die KMU-Eigenschaft nach Anhang I AGVO voraus; dabei sind gegebenenfalls auch Partnerunternehmen und verbundene Unternehmen einzubeziehen. Die Rechtsform allein begründet den Bonus nicht. Eine GmbH-Gründung ist für die Forschungszulage nicht erforderlich. Bei einer Kapitalgesellschaft gilt die Eigenleistungspauschale des Einzelunternehmers nicht.
Wie hoch ist die Forschungszulage?
Die Höhe hängt von deinen ansetzbaren FuE-Stunden, dem Zeitraum, dem Fördersatz und dem Projektbeginn ab. Ein hypothetisches Beispiel mit 1.000 FuE-Stunden ab 2026 ergibt 35.000 EUR bei 100 EUR/h und beantragtem KMU-Satz von 35 Prozent. Hat das Vorhaben nach dem 31.12.2025 begonnen, erhöhen 20 Prozent Gemeinkosten den Betrag auf 42.000 EUR. Bei 2.080 ansetzbaren Stunden sind es mit dieser Pauschale rechnerisch 87.360 EUR. Ohne diese Gemeinkosten sind es 72.800 EUR. Weitere Fördergrenzen und die tatsächlichen Aufwendungen müssen geprüft werden. Das sind Rechenannahmen, keine typischen Arbeitszeiten. Akquise, Buchhaltung und Routinearbeit zählen nicht als FuE.
Die Stundensätze sind seit 2024 dreifach gestaffelt: das ist entscheidend für rückwirkende Anträge:
| Zeitraum | Stundensatz | Fördersatz | Effektiv pro FuE-Stunde |
|---|---|---|---|
| Vor 28.03.2024 | 40 EUR/h | 25% | 10,00 EUR |
| 28.03.2024 bis 31.12.2025 | 70 EUR/h | 35% (KMU) | 24,50 EUR |
| Ab 01.01.2026 (neues Projekt) | 100 EUR/h + 20% GK | 35% (KMU) | 42,00 EUR |
| Ab 01.01.2026 (laufendes Projekt) | 100 EUR/h | 35% (KMU) | 35,00 EUR |
Eine FuE-Stunde aus 2023 bringt dir 10 EUR Förderung. Dieselbe Stunde ab April 2024 bringt 24,50 EUR. Und ab 2026 sind es 35 oder sogar 42 EUR. Die ausführliche Erklärung der Stichtage findest du im Cluster Stichtage 28.03.2024 und 01.01.2026, die Rechenmechanik im Detail im Beitrag Eigenleistung berechnen.
Rechenbeispiel: Bei 1.200 ansetzbaren FuE-Stunden in einem 2026 begonnenen begünstigten Vorhaben ergeben 100 EUR/h zuzüglich 20 Prozent Gemeinkosten und 35 Prozent KMU-Satz eine Zulage von 50.400 EUR. Für ein vor 2026 begonnenes Vorhaben ergeben dieselben Stunden im Jahr 2026 ohne Gemeinkosten 42.000 EUR. Bei mehrjährigen Projekten werden Aufwendungen und Zulage für jedes Wirtschaftsjahr gesondert ermittelt.
Was zählt als FuE im Sinne des FZulG?
Die BSFZ prüft drei Kriterien: alle drei müssen erfüllt sein:
1. Neuartigkeit: Dein Ansatz muss über den Stand der Technik der Branche hinausgehen, nicht nur über deine eigene bisherige Praxis. Reine Kombination existierender Technologien ohne methodische Innovation reicht nicht (siehe VG Berlin 8 K 153/23 zur Software/IT). Eine Patentanmeldung ist explizit kein Beweis für Förderfähigkeit.
2. Technische Unwägbarkeit: Das Ergebnis muss zu Beginn des Vorhabens nicht vorhersehbar sein. Du experimentierst, iterierst, verwirfst Ansätze. Wirtschaftliche Risiken zählen nicht, nur technisch-wissenschaftliche oder methodische.
3. Planmäßigkeit: Du gehst systematisch vor mit Arbeitspaketen, Meilensteinen und dokumentiertem Fortschritt. Patentanmeldungen ersetzen keinen Arbeitsplan (VG Berlin 8 K 7/23).
Typische Beispiele bei Solo-Selbstständigen: eigene Software-Architekturen, KI-Modelle, neue Verfahren im Handwerk, branchenspezifische Lösungen, eigene Berechnungsverfahren, Prototypen. Nicht förderfähig: Standard-Implementierungen, Konfiguration von SaaS-Tools, reine Installation, Bug-Fixing, Routinewartung. Eine Übersicht konkreter Praxisbeispiele für IT-Freelancer findest du im Cluster Forschungszulage IT-Freelancer Praxisbeispiele.
Antragsprozess: AaB beim BSFZ, dann AaF beim Finanzamt
Der Antrag besteht aus zwei getrennten Anträgen bei zwei verschiedenen Behörden:
- AaB (Antrag auf Bescheinigung) wird bei der Bescheinigungsstelle Forschungszulage (BSFZ) gestellt und prüft den FuE-Charakter (geregelt in § 6 FZulG).
- AaF (Antrag auf Forschungszulage) wird nach Ablauf des Wirtschaftsjahres beim Finanzamt als eigenständiges ELSTER-Formular gestellt (§ 5 FZulG). Die anschließende Festsetzung und Anrechnung regelt § 10 FZulG.
AaB ist die Voraussetzung für AaF. Erst der BSFZ-Bescheid, dann der Finanzamt-Antrag. Die ausführliche Trennung beider Anträge erkläre ich im Cluster AaB vs AaF: Die zwei Anträge der Forschungszulage.
Die BSFZ nennt spätestens drei Monate ab Eingangsbestätigung. Die weitere Dauer hängt von AaF, Finanzamt und Veranlagungsstand ab. Eine Schritt-für-Schritt-Anleitung findest du im Beitrag Forschungszulage beantragen, Details zum ELSTER-Teil im Beitrag Forschungszulage über ELSTER beantragen.
Rückwirkend beantragen bis zu 4 Jahre
Du kannst die Forschungszulage rückwirkend bis zu 4 Jahre beantragen. Maßgeblich ist die reguläre Festsetzungsfrist nach § 169 Abgabenordnung (AO). Für ein am 31.12.2022 endendes Wirtschaftsjahr ist der 31.12.2026 grundsätzlich das reguläre Fristende. Der aktuelle Gesetzgebungsstand ist zusätzlich zu prüfen.
| Wirtschaftsjahr mit Ende am 31.12. | Reguläres Fristende ohne Sonderregelung oder Hemmung |
|---|---|
| 2022 | 31.12.2026 |
| 2023 | 31.12.2027 |
| 2024 | 31.12.2028 |
| 2025 | 31.12.2029 |
Für 2022 endet die Frist am 31. Dezember 2026. Eine gesetzliche Ausschlussfrist im September gibt es nicht, eine frühere Einreichung verschafft lediglich Puffer für den BSFZ-Bescheid. Mehr Details im Beitrag Forschungszulage rückwirkend beantragen.
Stundennachweise: Was du dokumentieren musst
Das Finanzamt verlangt Einzelnachweise pro Tag mit Datum, Stundenzahl, Tätigkeit und Arbeitspaket-Zuordnung. Maximal 40 FuE-Stunden pro Woche nach § 3 Abs. 3 FZulG. Es gibt keine vorgeschriebene Form: Excel, PDF oder exportierte Zeiterfassung reichen. Wichtig ist zeitnahe Erfassung oder plausible Rekonstruktion.
Bei rückwirkenden Anträgen ist Rekonstruktion zulässig, wenn das Ergebnis konsistent und plausibel ist. Mögliche Quellen:
- Git-Commits und Pull Requests (Datum, Umfang, Beschreibung)
- Projektmanagement-Tools (Jira, Linear, Trello, Asana)
- Kalender-Einträge (Meetings, Workshops, Deep Work)
- Rechnungen an Kunden (Leistungszeiträume)
- E-Mail-Verläufe (Projektbezogene Kommunikation)
Im Beitrag Stundenzettel für Eigenleistung findest du die genaue Anatomie eines BSFZ-konformen Stundennachweises mit den häufigsten Fehlern. Gerade für Freelance-Softwareentwickler ist die Git-Historie als Rekonstruktionsbasis besonders dicht: Details im branchenspezifischen Beitrag.
Branchen: Wer profitiert besonders?
Die Forschungszulage hat keine Branchenbeschränkung. Über 30 Branchen-Übersichten zeigen die typischen FuE-Konstellationen:
- IT-Berater und IT-Freelancer mit eigenen Tools, Algorithmen, Plattformen: Praxisbeispiele im Cluster Forschungszulage IT-Freelancer Praxis
- Software-Entwickler mit eigenen Produkten, Architekturen oder Frameworks: inkl. KI/ML-Spezifika
- Ingenieure mit eigenen Berechnungsverfahren oder Prototypen
- Architekten mit eigenen Planungs- oder Generierungsverfahren
- Handwerker mit innovativen Verfahren oder neuen Materialien
- Tierärzte mit neuen Behandlungsmethoden oder Diagnostiken
- Apotheker mit eigenen Rezepturen oder Verfahren
- E-Commerce-Betreiber mit eigenen Algorithmen oder Plattformen
- Prototypenentwicklung mit ungelösten technischen Fragen und systematisch ausgewerteten Versuchen
Eine vollständige Liste aller dokumentierten Branchen findest du im Branchenüberblick.
Was wenn der Antrag abgelehnt wird?
Rechtsbehelf und Frist ergeben sich aus der Rechtsbehelfsbelehrung des Bescheids. Die Ablehnung nennt die konkreten Gründe: typisch: zu vage Formulierungen, fehlende Abgrenzung zum Stand der Technik, wirtschaftliche statt technische Risiken, oder bei KI/ML-Projekten die rein anwendungsorientierte Kombination bestehender Technologien. Der Widerspruch und ggf. eine technische Anlage adressieren genau diese Punkte.
Auch eine zweite, dritte oder vierte Runde mit Klage vor dem Verwaltungsgericht ist möglich. Aktuelle Rechtsprechung dazu: VG Berlin 8 K 144/24 zur Auftragsforschung, FG Baden-Württemberg 5 K 2302/24 zum KMU-Stichtag (BFH-Revision III R 24/25 anhängig). Mehr im Cluster Forschungszulage abgelehnt: Widerspruch.
Forschungszulage vs. andere Förderprogramme
Die Forschungszulage unterscheidet sich fundamental von klassischen Förderprogrammen wie ZIM oder regionalen Innovationsförderungen:
- Kein Wettbewerb: Es gibt kein begrenztes Budget und keinen Auswahlprozess. Jeder, der die Kriterien erfüllt, bekommt die Zulage.
- Kein Verwendungsnachweis: Du musst nicht belegen, wofür du das Geld ausgibst. Es ist eine Steuergutschrift, keine zweckgebundene Förderung.
- Rückwirkend möglich: Anders als bei den meisten Förderprogrammen kannst du auch vergangene Projekte einreichen.
- Kombinierbar: Die Forschungszulage kann mit anderen Förderungen kombiniert werden, solange nicht dieselben Aufwendungen doppelt geltend gemacht werden.
Ein Vergleich der Honorarmodelle am Markt findest du im Beitrag Forschungszulage Berater Kosten.
Sonderfall Personengesellschaften (GbR, OHG, KG)
Für FuE-Arbeit eines Mitunternehmers verlangt § 3 Abs. 3 FZulG eine zivilrechtlich wirksame, ernsthaft gewollte und tatsächlich durchgeführte Vereinbarung über eine Tätigkeitsvergütung. Diese muss von anderen Tätigkeitsvergütungen klar abgrenzbar sein. Ab 2026 gilt eine Obergrenze von 100 EUR je FuE-Stunde bei höchstens 40 Stunden je Woche. Die bloße Aufzeichnung von Gesellschafterstunden reicht dafür nicht.
Bei Personengesellschaften erfolgt die Anrechnung grundsätzlich nach dem Gewinnverteilungsschlüssel. Stunden und Anrechnung sind getrennte Größen. Wenn der Gewinn 60/40 aufgeteilt wird, bekommt jeder Gesellschafter den entsprechenden Anteil der Zulage. Die Auszahlung erfolgt über die persönliche Einkommensteuererklärung jedes Gesellschafters.
Außerdem relevant: De-minimis-Verordnung vs. AGVO bei Personengesellschaften, weil hier beihilferechtliche Schwellen ins Spiel kommen können.
Externe Quellen und rechtliche Grundlagen
Gesetze und EU-Recht:
- § 1 FZulG: Anwendungsbereich
- § 2 FZulG: Begünstigte FuE-Vorhaben
- § 3 FZulG: Förderfähige Aufwendungen (Eigenleistung, Wirtschaftsgüter, GK-Pauschale)
- § 5 FZulG: Antrag auf Forschungszulage (AaF)
- § 10 FZulG: Festsetzung und Anrechnung
- AGVO Art. 2 Nr. 84-86: FuE-Kategorien-Definition
- § 169 AO: Festsetzungsfrist (4 Jahre)
Behörden:
- BSFZ-Prüfleitfaden Stand 10/2025: 27 Seiten, Stand 29.10.2025
- BSFZ-Aktuelle Zahlen: 48.863 Anträge bis Q1/2026
- BMF: Themenseite Forschungszulage
- Wissenschaftliche Dienste Bundestag WD 4-3000-074/23: Auftragsforschung 70%-Regel
Gerichtsurteile:
- VG Berlin, Urteil vom 14.02.2025, Az. 8 K 7/23: Planmäßigkeit, AGVO-Primat
- VG Berlin, Urteil vom 22.09.2025, Az. 8 K 153/23: Neuartigkeit bei Software/KI
- VG Berlin, Urteil vom 13.11.2025, Az. 8 K 144/24: Auftragsforschung-Kern-FuE
- FG Baden-Württemberg, Urteil vom 14.03.2025, Az. 5 K 2302/24: KMU-Bonus-Stichtag 28.03.2024 (Revision BFH III R 24/25 anhängig)
Was du jetzt tun solltest
Wenn du als Solo-Selbstständiger eigene Entwicklungsarbeit leistest, kann die Forschungszulage für dich relevant sein. Drei konkrete nächste Schritte:
- QuickCheck (2 Minuten): Schnellprüfung, ob deine Arbeit FuE-Charakter hat
- Förderrechner (5 Minuten): Schätzung der individuellen Förderhöhe
- Frist-Calculator (1 Minute): Welche Wirtschaftsjahre noch beantragbar sind
Die Konditionen richten sich nach Projekt und Rechtsform und besprechen wir im Erstgespräch. Wenn du sofort einsteigen willst, schreib mir auf WhatsApp oder buche dir ein 20-minütiges Erstgespräch. Alle Konditionen findest du auf der Kosten-Seite.
Zum Nachlesen
Quellen
- § 3 FZulG: Förderfähige Aufwendungen (öffnet in neuem Tab)
Bundesministerium der Justiz und für Verbraucherschutz
- § 4 FZulG: Fördersatz und KMU-Erhöhung (öffnet in neuem Tab)
Bundesministerium der Justiz und für Verbraucherschutz
- § 5 FZulG: Antrag beim Finanzamt (öffnet in neuem Tab)
Bundesministerium der Justiz und für Verbraucherschutz
- § 6 FZulG: Bescheinigung (öffnet in neuem Tab)
Bundesministerium der Justiz und für Verbraucherschutz