Forschungszulage: De-minimis oder AGVO bei GbR, OHG und KG?
Warum 300.000 EUR kein pauschaler Forschungszulagen-Deckel für jede GbR sind. Eigenleistung, Tätigkeitsvergütung und historische Förderzeiträume richtig trennen.
 Martin Meng
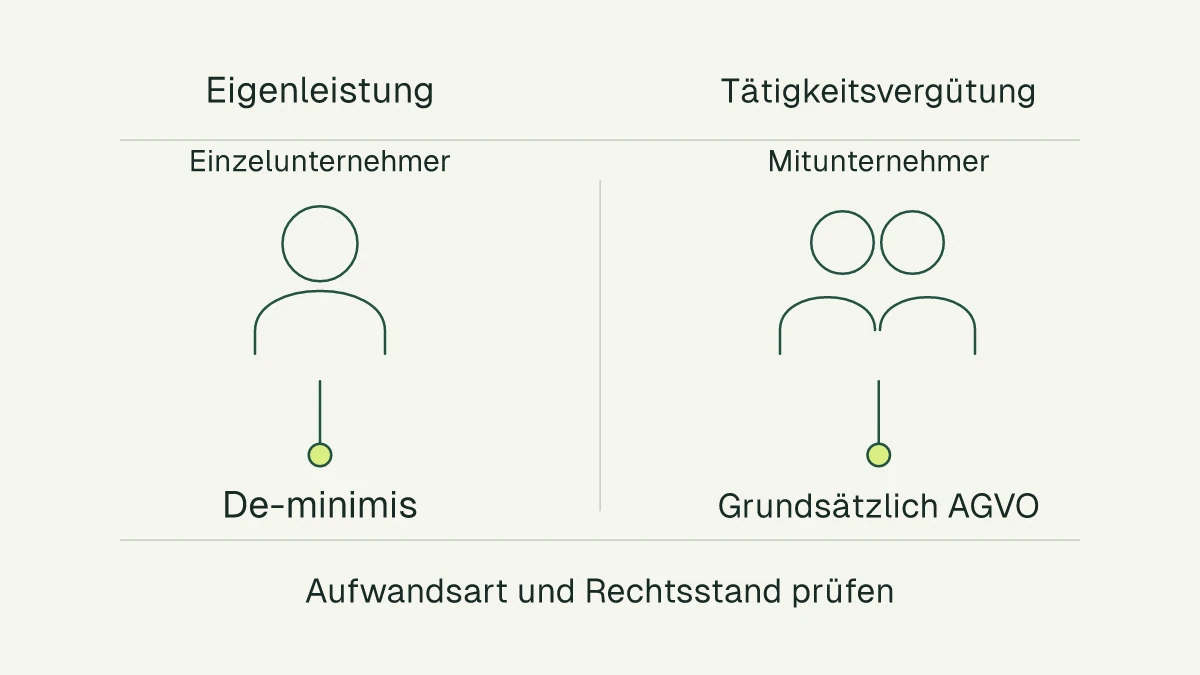
Ob die De-minimis-Regel greift, hängt von der angesetzten Aufwandsart und dem maßgeblichen Rechtsstand ab. Die Rechtsform allein beantwortet die Frage nicht. Für die praktische Antragstellung erklärt die Seite Forschungszulage für GbR, OHG und KG zusätzlich Vergütungsvereinbarung, Nachweise und Gewinnverteilung.
Was der aktuelle Gesetzeswortlaut unterscheidet
§ 9 Abs. 5 FZulG verweist ausdrücklich auf die Aufwendungen nach § 3 Abs. 3 Satz 1 und 2. Das ist die Eigenleistung eines Einzelunternehmers. Für diesen Teil der Bemessungsgrundlage müssen die Voraussetzungen der Verordnung (EU) 2023/2831 erfüllt und nachgewiesen sein.
Die Tätigkeitsvergütung eines Mitunternehmers in einer GbR, OHG oder KG steht dagegen in § 3 Abs. 3 Satz 3 und 4. Dafür gilt nach dem aktuellen Gesetz grundsätzlich die AGVO über § 9 Abs. 1 FZulG. Deren Voraussetzungen, Ausschlüsse und Kumulierungsregeln bleiben zu beachten.
Das ist keine Wahlmöglichkeit: Die Arbeit eines Gesellschafters wird nicht allein durch eine andere Bezeichnung zur Einzelunternehmer-Eigenleistung.
Was bedeutet das konkret?
| Aufwandsart | Aktuelle Einordnung | Was zusätzlich zu prüfen ist |
|---|---|---|
| Eigenleistung eines Einzelunternehmers | De-minimis-Verweisung nach § 9 Abs. 5 FZulG | Maßgeblicher Dreijahreszeitraum, andere Beihilfen und ein einziges Unternehmen |
| FuE-Tätigkeitsvergütung eines Mitunternehmers | Grundsätzlich AGVO nach § 9 Abs. 1 FZulG | Wirksame Vergütungsvereinbarung, tatsächliche Durchführung, Stundenhöchstbetrag und AGVO-Voraussetzungen |
| Förderfähige Personalkosten oder Auftragsforschung | Grundsätzlich AGVO nach § 9 Abs. 1 FZulG | Förderfähige Kostenart, Zuordnung zum Vorhaben und beihilferechtliche Voraussetzungen |
Die 12 Mio. EUR ab 2026 sind die gesamte Bemessungsgrenze aus § 3 Abs. 5 FZulG je Wirtschaftsjahr. Sie sind weder eine Auszahlung noch ein eigener AGVO-Förderbetrag pro Kostenart oder Gesellschafter. Verbundene Unternehmen teilen diese Grenze nach Absatz 6. Weitere beihilferechtliche Grenzen gelten daneben.
Wie die 300.000-EUR-Grenze funktioniert
Nach Artikel 3 Abs. 2 der Verordnung (EU) 2023/2831 darf ein Mitgliedstaat einem einzigen Unternehmen innerhalb von drei Jahren höchstens 300.000 EUR De-minimis-Beihilfen gewähren. Der Zeitraum wird rollierend betrachtet: Bei einer neuen Gewährung werden die in den vergangenen drei Jahren gewährten einschlägigen Beihilfen berücksichtigt.
Dabei sind drei Punkte wichtig:
- Gewährung ist nicht Auszahlung. Nach Artikel 3 Abs. 3 zählt der Zeitpunkt, in dem der Rechtsanspruch auf die Beihilfe entsteht. Ein späterer Zahlungseingang setzt die Frist nicht neu in Gang.
- Ein einziges Unternehmen kann mehrere Gesellschaften umfassen. Artikel 2 Abs. 2 nennt Verbindungen über Stimmrechte, Bestellung von Organen oder beherrschenden Einfluss. Eine andere Gesellschaftsbezeichnung eröffnet nicht automatisch einen neuen Höchstbetrag.
- Andere Beihilfen zählen mit. Die Prüfung darf sich nicht auf einen einzelnen Forschungszulagenantrag beschränken. Daneben sind Geltungsbereich und Kumulierungsregeln der einschlägigen Verordnungen zu beachten.
Historische Förderzeiträume getrennt prüfen
Die Tätigkeitsvergütung von Mitunternehmern wurde nicht erst 2024 eingeführt. Bereits das BMF-Schreiben vom 07.02.2023 behandelt sie ausdrücklich in Randnummern 136 bis 139.
Die damaligen Randnummern 194 bis 196 ordnen sowohl Einzelunternehmer-Eigenleistungen als auch Mitunternehmervergütungen der früheren De-minimis-Regelung zu. Randnummer 196 nennt 200.000 EUR in drei Wirtschaftsjahren, nicht die heutige Grenze von 300.000 EUR im rollierenden Dreijahreszeitraum.
Die historischen Aussagen und der aktuelle Gesetzeswortlaut dürfen deshalb nicht vermischt werden. Bei rückwirkenden Anträgen sind Förderzeitraum, Gewährungszeitpunkt und Übergangsregeln anhand der anwendbaren Fassungen steuerlich zu prüfen. Aus der heutigen Verweisung allein folgt keine pauschale rückwirkende Umstellung aller älteren Fälle.
Was du jetzt tun solltest
- Aufwandsarten trennen. Halte Eigenleistungen, Tätigkeitsvergütungen, Personalkosten und Auftragsforschung auseinander. Jede Kostenart hat eigene Voraussetzungen.
- Beihilfenübersicht zusammenstellen. Erfasse vorhandene Bescheide, Gewährungsdaten, einschlägige Beihilfebeträge und Unternehmensverbindungen. Die steuerliche Einordnung übernimmt dein Steuerberater.
- Vergütung und Stunden belegen. Bei Mitunternehmern brauchst du eine wirksame und tatsächlich durchgeführte FuE-Vergütungsvereinbarung sowie Aufzeichnungen der tatsächlich geleisteten Stunden. Die Stundenaufzeichnung für Eigenleistung und Mitunternehmer hilft bei der Struktur; sie ersetzt keine Vergütungsprüfung.
- Historische Fälle gesondert prüfen. Wende die heutigen Beträge und Verweisungen nicht ungeprüft auf vergangene Zeiträume an. Die rückwirkende Antragstellung erfordert zusätzlich einen Blick auf Fristen und Nachweise.
Hintergrund: Die drei Stundenhöchstbeträge
Für einen Mitunternehmer zählt die wirksam vereinbarte, ernsthaft gewollte und tatsächlich durchgeführte Vergütung für FuE. Sie muss von Vergütungen für andere Tätigkeiten klar abgegrenzt sein. Der förderfähige Betrag ist nach § 3 Abs. 3 FZulG begrenzt:
| Zeitpunkt der FuE-Tätigkeit | Höchstbetrag je nachgewiesener Stunde |
|---|---|
| bis 27.03.2024 | 40 EUR |
| 28.03.2024 bis 31.12.2025 | 70 EUR |
| ab 01.01.2026 | 100 EUR |
Es gilt die Grenze von 40 Stunden je Woche. Eine niedrigere förderfähige Vergütung wird nicht automatisch auf den Höchstbetrag angehoben. Das unterscheidet die Mitunternehmervergütung von der pauschalierten Eigenleistung des Einzelunternehmers.
Die Gemeinkostenpauschale von 20 Prozent kommt nur für begünstigte Vorhaben mit Beginn nach dem 31.12.2025 hinzu. Sie erhöht die förderfähigen Aufwendungen, nicht die tatsächlich vereinbarte Vergütung. Die anschließende Förderquote beträgt grundsätzlich 25 Prozent; die Erhöhung auf 35 Prozent setzt die KMU-Voraussetzungen und einen Antrag auf Erhöhung voraus.
Unterstützung bei der fachlichen Vorbereitung
Ich prüfe mit dir die tatsächliche FuE-Arbeit und unterstütze nach fachlicher Vorprüfung und unterschriebenem Beratungsvertrag bei der Vorbereitung des BSFZ-Antrags. Du prüfst die Angaben und reichst den Antrag selbst ein. Den eigenständigen AaF beim Finanzamt und die steuerliche Beihilfeprüfung bearbeitest du selbst oder mit deinem Steuerberater.
Die Konditionen richten sich nach Projekt und Rechtsform und werden im Erstgespräch besprochen. Hier findest du Details zu den Kosten und den Kontakt für eine fachliche Vorprüfung.
Zum Nachlesen
Quellen
- § 9 FZulG: Anzuwendende Rechtsvorschriften der Europäischen Union (öffnet in neuem Tab)
Bundesministerium der Justiz und für Verbraucherschutz
- § 3 FZulG: Förderfähige Aufwendungen und Bemessungsgrundlage (öffnet in neuem Tab)
Bundesministerium der Justiz und für Verbraucherschutz
- Verordnung (EU) 2023/2831: De-minimis-Beihilfen, insbesondere Artikel 2 und 3 (öffnet in neuem Tab)
Europäische Union, 2023-12-13
- BMF-Schreiben vom 07.02.2023: Gewährung von Forschungszulage, damaliger Rechtsstand (öffnet in neuem Tab)
Bundesministerium der Finanzen, 2023-02-07