Stundenzettel Eigenleistung: Vorlage und Ausfüllhilfe
Leere CSV-Vorlage für tatsächliche FuE-Stunden, frei ohne Anmeldung. Mit Ausfüllhilfe, Wochenbegrenzung und Hinweisen zu Belegen und Korrekturen.
 Martin Meng
Hinweis: Dieser Beitrag erklärt allgemeine Dokumentationsgrundsätze. Er ersetzt keine Steuer- oder Rechtsberatung.
Leere Vorlage und Ausfüllhilfe herunterladen
Alle Dateien sind ohne Anmeldung verfügbar. Die CSV lässt sich in Excel, LibreOffice und anderen Tabellenprogrammen bearbeiten. Sie ist eine eigene Arbeitshilfe für die FuE-Arbeit von Einzelunternehmern. Bei Mitunternehmern sind die Voraussetzungen der vertraglichen Tätigkeitsvergütung zusätzlich zu prüfen. Für Beschäftigte sind gesonderte Lohn- und Arbeitszeitnachweise erforderlich.
- Leere Stundenaufzeichnung herunterladen (CSV, UTF-8, 11 Spalten)
- Ausfüllhilfe lesen und drucken (HTML)
- Ausfüllhilfe als Text herunterladen (Markdown)
So startest du: Bei Bedarf als Text/CSV mit Semikolon als Trennzeichen importieren. Je Datum, Person, Vorhaben und Tätigkeit eine Zeile verwenden. Trage Dezimalstunden ein, kennzeichne Lücken und erhalte Änderungen nachvollziehbar. Es gibt keine vorgegebenen Stunden, Formeln oder Makros. Die CSV ist kein amtliches Muster und kein vollständiges GoBD-Archiv; ihre Verwendung garantiert keine Anerkennung.
Warum der Stundennachweis wichtig ist
Die BSFZ entscheidet über den FuE-Charakter des Vorhabens. Das Finanzamt prüft anschließend die steuerliche Seite, insbesondere Bemessungsgrundlage und Nachweise. Bei Eigenleistungen gibt es keine Lohnabrechnung, aus der sich die FuE-Stunden unmittelbar ergeben. Die BSFZ stellt in ihren Hinweisen zu Nachforderungen, Abschnitt Plausibilität, klar, dass Stundenzettel und Lohnabrechnungen dort nicht vorzulegen sind.
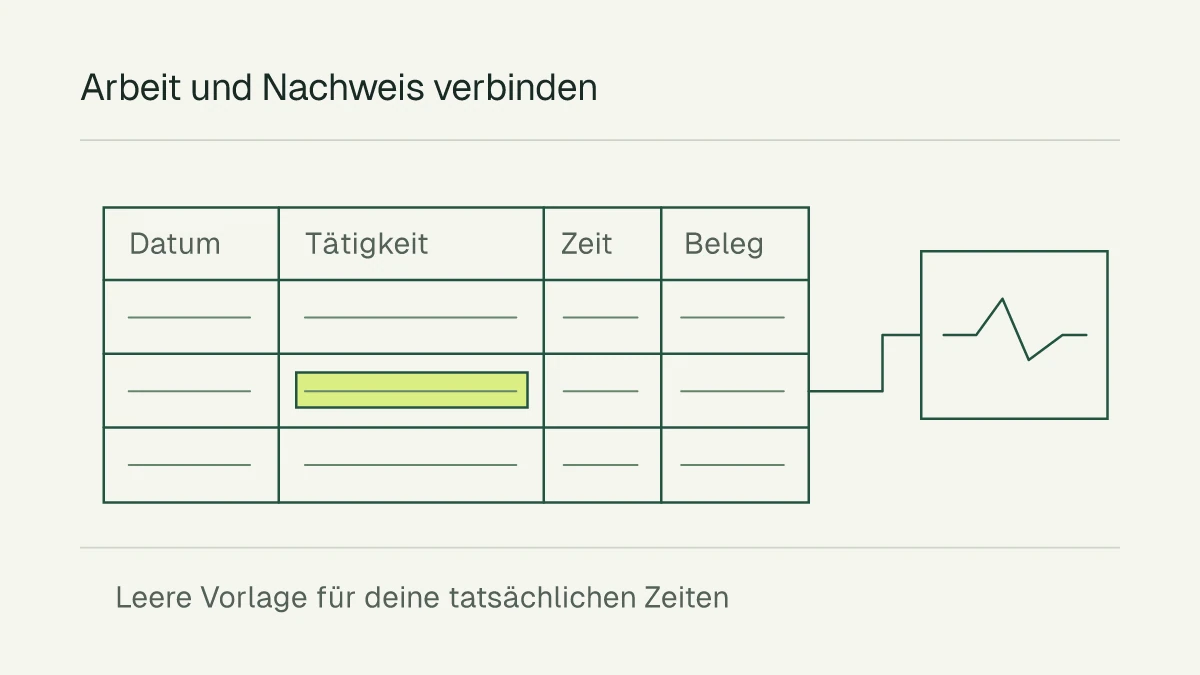
§ 3 FZulG verlangt nachgewiesene Arbeitsstunden und begrenzt sie auf 40 Stunden je Woche. Der Stundennachweis verbindet die tatsächliche Arbeit mit den bescheinigten FuE-Vorhaben.
Das BMF-Schreiben vom 7. Februar 2023 nennt für Eigenleistungen laufende, eindeutige und zeitnahe Aufzeichnungen. Das BMF-Muster ist optional, Papier- und elektronische Aufzeichnungen sind zulässig (Randnummern 133 und 134, bei Mitunternehmern auch 139). Die dortigen historischen Stundensätze sind von späteren Gesetzesänderungen zu unterscheiden.
Sinnvolle Mindestangaben
Für eine praktisch nutzbare tabellarische Aufzeichnung empfehle ich:
- Datum und tatsächlich arbeitende Person
- Wirtschaftsjahr, Vorhaben-ID und Kurzbezeichnung des Vorhabens
- tatsächliche FuE-Stunden und konkrete Tätigkeit
- Arbeitspaket und genaue Belegstelle für den Abgleich
- tatsächliches Erfassungsdatum sowie Hinweise zu Lücken oder Korrekturen
Diese Spalten sind eine redaktionelle Arbeitshilfe. Die BMF-Randnummern 124 und 125 betreffen Arbeitnehmer; deren Detailvorgaben werden hier nicht pauschal auf Einzelunternehmer übertragen.
Die Beschreibung muss den tatsächlichen Arbeitsinhalt wiedergeben. „Programmierung“ oder „Projektarbeit“ ist kaum prüfbar. Eine Formulierung wie „Vergleich dreier Indexstrukturen für die Suchlatenz bei 10 Mio. Datensätzen“ ordnet die Tätigkeit fachlich ein.
Die Arbeitspakete müssen mit dem BSFZ-Antrag zusammenpassen. Neue Tätigkeiten dürfen nicht nachträglich in ein unpassendes Vorhaben gedrückt werden.
Die 40-Stunden-Grenze
Bei Eigenleistung sind höchstens 40 FuE-Stunden pro Woche ansetzbar. Die Grenze gilt über alle begünstigten Vorhaben hinweg. Sie ist kein frei verteilbares Jahreskontingent. Tageswerte und Wochenverteilung müssen die tatsächlich geleistete Arbeit wiedergeben. Tatsächliche Mehrstunden bleiben dokumentiert; der förderfähige Ansatz ist davon getrennt zu begrenzen. Das BMF nennt unter Voraussetzungen eine Vereinfachung auf Monatsbasis (Randnummer 132); die Vorlage wendet keine Berechnungsmethode automatisch an.
Akquise, Buchhaltung, Support und Routineentwicklung zählen nicht als FuE. Bei Tätigkeiten für Kunden ist die konkrete Arbeit und die Zuordnung des Vorhabens zu prüfen; ein Kundenauftrag macht eine Routineaufgabe nicht zu Forschung. Trenne nicht begünstigte Arbeiten und Zeiten nachvollziehbar von der FuE-Arbeit.
Typische Fehler
Gleichförmige Einträge
Entscheidend ist der tatsächliche Projektverlauf. Gleiche Stunden können zutreffen, schwankende Stunden ebenso. Erzeuge keine gleichförmigen oder wechselnden Werte, um einen glaubwürdigeren Eindruck zu schaffen. Übernimm nur die tatsächlich geleisteten Stunden.
Routinearbeit als FuE
Installation, Konfiguration, Wartung, Support und Standardtests gehören nicht in die FuE-Eigenleistung. Nur Tätigkeiten am begünstigten Forschungs- oder Entwicklungsgegenstand können angesetzt werden.
Unpassende Arbeitspakete
Der Stundenzettel muss die Arbeitspakete des bescheinigten Vorhabens abbilden. Abweichungen brauchen eine sachliche Erklärung und gegebenenfalls eine verfahrensrechtliche Prüfung.
Überschreitung der Wochengrenze
Mehr als 40 FuE-Stunden pro Woche sind nicht förderfähig. Zusätzliche tatsächlich geleistete Stunden erhöhen die Bemessungsgrundlage nicht.
Nachträgliche Erfindung
Das BMF verlangt laufende, zeitnahe Aufzeichnungen. Eine spätere Ergänzung anhand vorhandener Belege ist kein gleichwertiges Anerkennungsversprechen. Halte tatsächliches Erfassungsdatum, Grundlage und verbleibende Unsicherheit offen fest. Erfundenen Tätigkeiten oder Stunden fehlt die Nachweisgrundlage.
Ergänzende Belege
Der Stundenzettel wird stärker, wenn weitere Projektunterlagen dieselbe Entwicklung zeigen:
- Git-Commits und Pull Requests
- Tickets und technische Aufgabenbeschreibungen
- Kalender und Versuchsprotokolle
- Messdaten und Auswertungen
- technische Notizen und Meilensteinberichte
Git-Commits sind ein ergänzender Beleg. Sie ersetzen den Stundennachweis nicht, weil Zeitaufwand und vollständige Arbeitspaket-Zuordnung meist fehlen.
Rechenbeispiel ab 2026
Für ab 2026 erbrachte begünstigte Eigenleistung eines Einzelunternehmers beträgt der Stundensatz 100 EUR. Die zusätzliche 20-Prozent-Gemeinkostenpauschale setzt ein begünstigtes Vorhaben mit Beginn nach dem 31.12.2025 voraus. Bei beantragtem KMU-Fördersatz von 35 Prozent ergibt sich folgende Modellrechnung:
| FuE-Stunden | Bemessungsgrundlage einschließlich Pauschale | Forschungszulage bei 35 Prozent |
|---|---|---|
| 800 | 96.000 EUR | 33.600 EUR |
| 1.200 | 144.000 EUR | 50.400 EUR |
| 1.600 | 192.000 EUR | 67.200 EUR |
Die Tabelle setzt vollständige Anerkennung, KMU-Status und einen begünstigten Vorhabensbeginn nach dem 31.12.2025 voraus. Sie ist eine Modellrechnung und keine Förderprognose.
Personengesellschaften
Bei GbR, OHG oder KG dokumentiert jeder tatsächlich tätige Mitunternehmer die eigenen FuE-Stunden. Förderfähig ist die vertraglich vereinbarte Tätigkeitsvergütung unter den Voraussetzungen des § 3 Absatz 3 FZulG, ab 2026 höchstens 100 EUR je nachgewiesener Stunde und höchstens 40 Stunden je Woche. Die Vereinbarung muss zivilrechtlich wirksam, ernsthaft gewollt, tatsächlich durchgeführt und von anderen Vergütungen klar abgrenzbar sein. Die pauschale Eigenleistung des Einzelunternehmers gilt hier nicht automatisch.
Die spätere Anrechnung richtet sich nach § 10 Abs. 2 FZulG grundsätzlich nach dem Gewinnverteilungsschlüssel. Stunden, Tätigkeitsvergütung, Feststellung und steuerliche Zuordnung bleiben getrennte Fragen.
Meine Unterstützung
Du erfasst und verantwortest deine tatsächlichen Zeiten selbst. Ich helfe beim Aufbau des Erfassungssystems, bei der Zuordnung zu den Arbeitspaketen und bei der Plausibilitätsprüfung der Nachweise.
Der QuickCheck liefert eine erste Einschätzung zum Vorhaben. Die Eigenleistungsberechnung erklärt Stundensätze und Stichtage.
Zum Nachlesen
Quellen
- § 3 FZulG: Eigenleistung und 40-Stunden-Grenze (öffnet in neuem Tab)
Bundesministerium der Justiz
- BMF-Schreiben vom 7. Februar 2023 zur Forschungszulage (öffnet in neuem Tab)
Bundesministerium der Finanzen, 2023-02-07
- BSFZ-Prüfleitfaden (öffnet in neuem Tab)
Bescheinigungsstelle Forschungszulage
- BSFZ: Hilfen zur Antragstellung, Nachforderungen und Plausibilität (öffnet in neuem Tab)
Bescheinigungsstelle Forschungszulage