Forschungszulage beantragen: Ablauf, Unterlagen, Fristen
Forschungszulage beantragen: Anleitung von der BSFZ bis zum Finanzamt. Mit offiziellen Portal-Links, Unterlagenliste, Kosten und Fristen für deinen Antrag.
 Martin Meng
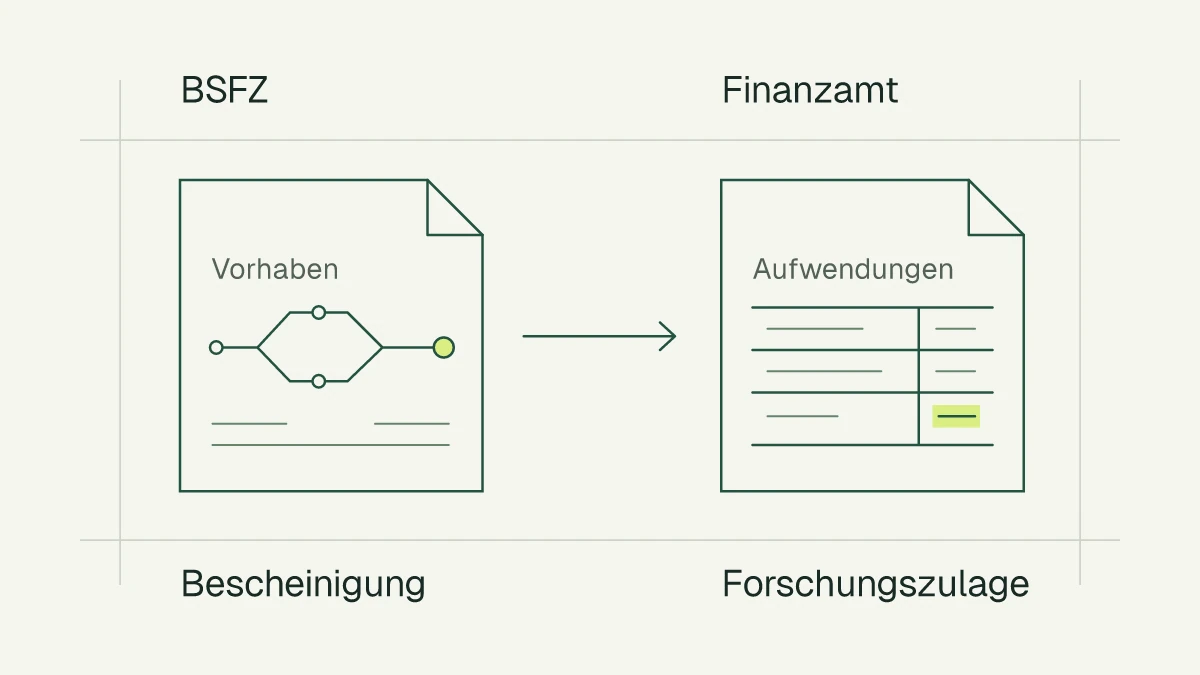
Du willst die Forschungszulage beantragen und wissen, womit du anfangen sollst? Diese Anleitung führt dich von den vorhandenen Projektunterlagen über die BSFZ-Bescheinigung bis zum steuerlichen Antrag. Sie gilt für Einzelunternehmen, Freiberufler, Personengesellschaften und Kapitalgesellschaften wie die GmbH. Welche Aufwendungen zählen, hängt von deinem Fall ab.
Die offiziellen Einstiege: BSFZ-Portal: Antrag auf Bescheinigung und Mein ELSTER: Antrag auf Forschungszulage. Du kannst die Verfahren selbst bearbeiten. Die folgende Vorbereitung hilft dir auch, wenn du Beratung hinzuziehst.
Wo stehst du gerade?
| Dein Stand | Dein nächster Schritt |
|---|---|
| Noch unklar, ob deine Entwicklung FuE ist | Förderkriterien und Routineabgrenzung prüfen |
| Vorhaben klar, BSFZ-Antrag noch offen | Unterlagen zusammenstellen und Organisationszertifikat prüfen |
| Projekt beendet oder abgebrochen | Tatsächliche Arbeiten und Ergebnisse sichern; auch ein abgebrochenes Vorhaben kann die FuE-Kriterien erfüllen |
| Positive BSFZ-Bescheinigung vorhanden | Aufwendungen dem Wirtschaftsjahr zuordnen und AaF vorbereiten |
| Ältere Kosten, insbesondere aus 2022 | Frist und Verfahrensstand jetzt prüfen |
Der Ablauf besteht aus fünf Arbeitsschritten:
- Förderfähigkeit klären.
- Unterlagen sammeln und den Zugang vorbereiten.
- BSFZ-Bescheinigung beantragen, Eingangsbestätigung sichern und Rückfragen bearbeiten.
- AaF für das Wirtschaftsjahr über ELSTER einreichen.
- Festsetzung und Steueranrechnung prüfen.
Die beiden Anträge haben unterschiedliche Aufgaben:
| Antrag | Was wird geprüft? | Ergebnis |
|---|---|---|
| AaB im BSFZ-Portal | Ob dein Vorhaben begünstigte Forschung und Entwicklung ist | Bescheinigung über die geprüften Voraussetzungen |
| AaF über ELSTER | Förderfähige Aufwendungen und steuerliche Voraussetzungen | Forschungszulagenbescheid mit festgesetztem Betrag |
Wer kann einen Antrag stellen?
Anspruchsberechtigt können nach § 1 FZulG Steuerpflichtige mit Einkünften aus Land- und Forstwirtschaft, Gewerbebetrieb oder selbständiger Arbeit sein, soweit die gesetzlichen Voraussetzungen erfüllt sind. Dazu zählen Einzelunternehmen, Freiberufler, Personengesellschaften und Körperschaften. Dein Projekt muss ein begünstigtes FuE-Vorhaben nach § 2 FZulG sein.
Für die fachliche Vorprüfung brauchst du Antworten auf drei Fragen: Was ist gegenüber dem bekannten Stand neu? Welche wissenschaftliche oder technische Ungewissheit untersuchst du? Wie gehst du planmäßig vor? Eine neue Geschäftsidee, eine Standardsoftware-Einführung oder ein wirtschaftliches Risiko allein genügt nicht.
Bei der Kostenplanung unterscheiden sich die Rechtsformen:
- GmbH, UG und AG: Prüfe insbesondere FuE-Arbeitslöhne und gegebenenfalls Auftragsforschung. Für unvergütete Gesellschafterarbeit gibt es keine Unternehmer-Stundenpauschale. Der Leitfaden zur Forschungszulage für die GmbH erklärt auch den Geschäftsführerlohn.
- Einzelunternehmen und Freiberufler: Für eigene FuE-Arbeit kommt die gesetzlich geregelte Eigenleistung in Betracht. Maßgeblich sind tatsächliche Tätigkeit, Zeitraum und Nachweise.
- Personengesellschaften: Bei Mitunternehmern kann eine wirksam vereinbarte, tatsächlich durchgeführte und klar abgegrenzte Tätigkeitsvergütung für FuE berücksichtigt werden. Eine bloß dokumentierte Stunde reicht dafür nicht.
Wann kannst du starten?
Die BSFZ-Bescheinigung kannst du nach § 3 Abs. 2 FZulBV vor, während oder nach Durchführung des Vorhabens beantragen. Du musst mit dem BSFZ-Antrag also nicht bis zum Projektabschluss warten. Den AaF beim Finanzamt stellst du grundsätzlich nach Ablauf des maßgeblichen Wirtschaftsjahres. Bei älteren Aufwendungen kommt die gesonderte Fristprüfung hinzu.
Welche Unterlagen werden benötigt?
Sammle zunächst das, was deine tatsächliche Arbeit bereits belegt. Unbekannte Angaben kennzeichnest du als offen. Geplante Arbeiten und bereits durchgeführte Arbeiten müssen unterscheidbar bleiben.
Für die BSFZ
- Unternehmen: Rechtsform, Steuernummer, zuständiges Finanzamt, Ansprechpartner und gegebenenfalls verbundene Unternehmen.
- Vorhaben: Ziel, Beginn und Laufzeit, Ausgangslage und bisheriger Stand der Technik.
- Forschungsfrage: Welche konkrete technische oder wissenschaftliche Schwierigkeit lässt sich mit bekannten Lösungen noch nicht beantworten?
- Arbeitsplan: Arbeitspakete, vorgesehene Versuche, Zeiträume, Personalaufwand und gegebenenfalls externe Forschungsaufträge.
- Vorhandene Belege: Etwa Testprotokolle, Messungen, Entwicklungsstände oder Projektnotizen für deine eigene Vorbereitung. Diese Liste ist keine Liste von Pflichtuploads. Zusätzliche Unterlagen richtest du nach den Anforderungen des Portals oder einer Rückfrage aus; reine zusätzliche Textanlagen werden laut BSFZ-FAQ fachlich nicht berücksichtigt.
Für das Finanzamt
- Bescheinigung: Das Vorhaben und die relevanten Zeiträume müssen von der positiven BSFZ-Bescheinigung erfasst sein.
- Zeiten und Löhne: Tatsächliche FuE-Zeiten je Person und Vorhaben; bei Beschäftigten die zugehörigen Lohnunterlagen.
- Eigenleistung oder Tätigkeitsvergütung: Passende Nachweise und bei Mitunternehmern die erforderliche Vereinbarung und deren Durchführung.
- Aufträge und weitere Kosten: Verträge, Rechnungen und Nachweise für die jeweils beanspruchte Aufwendungsart.
- Förderabgrenzung: Andere Zuschüsse für dieselben Kosten, gegebenenfalls KMU-Status und Angaben zu verbundenen Unternehmen.
Ein Stundennachweis sollte Datum, Stunden, Vorhaben oder Arbeitspaket und konkrete Tätigkeit enthalten. Git-Commits, Tickets oder Kalender können die Plausibilität stützen; sie erlauben keine erfundenen Arbeitszeiten. Bei Auftragsforschung sind Auftraggeberrolle und Leistungsinhalt wichtig. Weitere Zuschüsse musst du bei der Kombination von Förderungen kostenbezogen abgrenzen.
Deine ausfüllbare Antragsstart-Checkliste
Mit der kostenlosen Antragsstart-Checkliste hältst du fest, was bereits vorliegt, wer zuständig ist und welcher Schritt noch offen ist. Du kannst sie direkt im Browser ausfüllen und drucken oder als CSV herunterladen. Die Einträge werden nicht an mich übermittelt oder automatisch gespeichert.
Die Vorlage ordnet Zugang, Projektunterlagen, Verfahrensstand und Nachweise. Ob deine Arbeit FuE sein kann, prüfst du davon getrennt anhand der Voraussetzungen der Forschungszulage. Einen Einblick in meine fachlichen Rückfragen gibt die Arbeitsprobe an einem fiktiven Softwareprojekt.
Stufe 1: Antrag auf Bescheinigung bei der BSFZ
Zugang und Berechtigung vorbereiten
Für die Einreichung benötigst du laut BSFZ-Verfahrensseite ein ELSTER-Organisationszertifikat für dein Unternehmen. Das gilt auch für Einzelunternehmer. Falls es fehlt, wählst du bei der ELSTER-Registrierung „Für eine Organisation“. Die BSFZ nennt für die kostenlose Zertifikatsbeantragung einen Vorlauf von bis zu 14 Tagen.
Im BSFZ-Portal sind Bearbeitung und Einreichung getrennte Berechtigungen. Prüfe rechtzeitig, wer den Antrag als bevollmächtigte Person mit dem passenden Unternehmenszertifikat absenden kann. Ein gespeicherter Entwurf ist noch kein eingereichter Antrag.
Vorhaben beschreiben und Antrag prüfen
Der Antrag auf Bescheinigung beschreibt Ziel, Neuartigkeit, Arbeiten, Risiken und Arbeitsplan. Halte dich an die aktuell im Portal angezeigten Felder und Zeichenlimits. Der BSFZ-Prüfleitfaden hilft bei der Abgrenzung begünstigter FuE von Routine.
Vor dem Absenden prüfst du, ob Beschreibung, Zeiträume, Personalaufwand und Arbeitsplan zusammenpassen. Aussagen müssen durch deine tatsächliche Arbeit oder nachvollziehbare Planung gedeckt sein. Sichere die eingereichte Fassung und die Eingangsbestätigung. Wenn die BSFZ Rückfragen stellt, beantworte die konkreten Punkte innerhalb der im Schreiben genannten Frist. Der vertiefende Leitfaden zum BSFZ-Antrag erklärt die fachlichen Anforderungen dieser Stufe.
Bearbeitungsdauer
Die BSFZ-FAQ nennt als Erwartung einen Bescheid spätestens drei Monate nach Antragstellung ab Eingangsbestätigung. Plane trotzdem Zeit für Rückfragen ein. Diese Angabe betrifft das Bescheinigungsverfahren; bis zur steuerlichen Anrechnung folgen weitere Schritte.
Eine unveränderte, bereits bescheinigte Entwicklung braucht laut BSFZ keine jährliche Neubeantragung allein wegen eines neuen Kostenjahres. Prüfe aber, ob die Bescheinigung dein Vorhaben und den beanspruchten Zeitraum abdeckt und ob sich relevante Sachverhalte geändert haben.
Stufe 2: AaF über ELSTER
Nach positiver Bescheinigung stellst du oder deine Steuerberatung den Antrag auf Forschungszulage in Mein ELSTER. Bei Mitunternehmerschaften ist das Finanzamt für die einheitliche und gesonderte Feststellung der Einkünfte zuständig. Der AaF ist ein eigenständiges Formular. Deine Einkommen- oder Körperschaftsteuererklärung ersetzt ihn nicht.
Nach § 5 FZulG erfolgt der Antrag nach Ablauf des maßgeblichen Wirtschaftsjahres. Bei Lohnaufwendungen zählt das Wirtschaftsjahr, in dem die Arbeitnehmer die förderfähigen Arbeitslöhne bezogen haben; bei den anderen Aufwendungen gelten die jeweiligen Entstehungszeitpunkte. Für mehrere Wirtschaftsjahre trennst du die Angaben entsprechend.
Bereite dafür die Zuordnung zu den bescheinigten Vorhaben, förderfähige Kosten je Aufwendungsart, Nachweise sowie gegebenenfalls KMU- und Verbundangaben vor. Die vollständige Berechnung gehört zum steuerlichen Schritt. Der Beitrag Forschungszulage über ELSTER erklärt die Arbeitsteilung ausführlicher.
Aktueller Formularhinweis, geprüft am 20.10.2026: ELSTER verweist auf Version 7 für Wirtschaftsjahre, die vor dem 01.01.2024 enden, und auf Version 9 für Wirtschaftsjahre, die nach dem 31.12.2023 enden. Bereits begonnene Anträge in Version 8 können laut ELSTER noch bis zum 31.12.2026 abgegeben werden. Die Abgabemöglichkeit für Version 8 ersetzt oder verlängert keine steuerliche Festsetzungsfrist. Prüfe vor der Abgabe die Hinweise auf der verlinkten amtlichen Formularseite, besonders bei gespeicherten Entwürfen.
Sichere auch hier das Übertragungsprotokoll. Prüfe Rückfragen und später den Forschungszulagenbescheid mit deiner Steuerberatung. Die Dauer hängt vom zuständigen Finanzamt und vom konkreten Verfahren ab.
Was kostet es, die Forschungszulage zu beantragen?
Laut aktueller BSFZ-FAQ sind Antrag und Ausstellung der Bescheinigung derzeit kostenfrei. § 6 Abs. 5 FZulG sieht die Gebührenfreiheit der ersten Bescheinigung je Wirtschaftsjahr vor und ermöglicht Gebühren für weitere Bescheinigungen desselben Wirtschaftsjahres. Prüfe bei weiteren Anträgen deshalb den aktuellen Gebührenstand. Eine externe Beratung ist freiwillig. Deine eigene Vorbereitungszeit und gegebenenfalls Honorare für fachliche Begleitung oder Steuerberatung musst du zusätzlich einplanen.
Bei einem Beratungsangebot solltest du klären, welche Arbeit enthalten ist, wann ein Honorar fällig wird und auf welcher Grundlage es berechnet wird. Der Beitrag Forschungszulage-Berater auswählen und Kosten vergleichen enthält dafür konkrete Kriterien. Meine Konditionen richten sich nach Projekt und Rechtsform.
Frist für Aufwendungen aus 2022
Für ein Wirtschaftsjahr, das am 31.12.2022 endet, ist der 31.12.2026 grundsätzlich das reguläre Fristende. Maßgeblich sind das eigene Festsetzungsverfahren der Forschungszulage und mögliche Ablaufhemmungen. Die Grundlagen sind die Anspruchsentstehung nach § 4 Abs. 2 FZulG sowie Fristdauer und Fristbeginn nach § 169 AO und § 170 AO. Ein abweichendes Wirtschaftsjahr oder ein besonderer Verfahrensstand braucht eine gesonderte Prüfung.
Wenn der BSFZ-Antrag noch fehlt, bereite ihn jetzt vor und kläre parallel den AaF und die Fristwahrung mit deiner Steuerberatung. Sichere die Eingangsbestätigungen beider Verfahren. Verlasse dich nicht pauschal darauf, dass ein BSFZ-Antrag allein sämtliche Fristfragen erledigt.
Die am 20.10.2026 geprüfte Fassung des § 12 FZulG enthält die zusätzliche im Regierungsentwurf zum JStG 2026 vorgesehene Ablaufhemmung noch nicht. Der Entwurf sieht zusätzlichen Fristschutz durch einen rechtzeitig gestellten BSFZ-Antrag vor. Für deinen Fall sind die geltende Regelung und der konkrete Verfahrensstand maßgeblich. Bestehende Hemmungstatbestände, insbesondere § 171 AO, sind davon zu unterscheiden. Die Einordnung und Fristen weiterer Jahre findest du unter Forschungszulage rückwirkend beantragen.
Wie die Zulage ausgezahlt wird
Das Finanzamt setzt die Forschungszulage in einem eigenen Bescheid fest. Nach § 10 FZulG wird sie bei der nächsten erstmaligen Einkommen- oder Körperschaftsteuerfestsetzung angerechnet. Ein Überschuss wird erstattet. Bei Mitunternehmerschaften erfolgt die Anrechnung anteilig bei den Mitunternehmern.
Unter den Voraussetzungen des § 10 Abs. 2a FZulG kommt auf Antrag auch eine Herabsetzung noch anpassbarer Vorauszahlungen in Betracht. Die passende Vorgehensweise hängt vom Veranlagungsstand ab. Der Beitrag Forschungszulage Auszahlung erklärt die Mechanik.
Meine Rolle
Ich prüfe mit dir zunächst die tatsächliche Entwicklungsarbeit und offene fachliche Fragen. Wenn die Grundlage ausreichend tragfähig ist und der Beratungsvertrag unterschrieben ist, bereite ich den BSFZ-Antrag im vereinbarten Umfang vor und begleite fachliche Rückfragen. Du prüfst und bestätigst die Angaben und reichst den Antrag mit der erforderlichen Berechtigung ein.
Berechnungen und vorhandene Nachweise bereite ich für die steuerliche Weiterverarbeitung vor. Den AaF, die steuerliche Einordnung und die Bescheidprüfung übernimmst du selbst oder deine Steuerberatung. Ich bin weder Steuerberater noch Rechtsanwalt.
Dein nächster Schritt: Wenn die Förderfähigkeit noch offen ist, beginne mit dem QuickCheck. Für eine fachliche Vorprüfung kannst du mir über Kontakt kurz Ziel, Entwicklungsstand und die konkrete technische Ungewissheit beschreiben.
Zum Nachlesen
Quellen
- §§ 1 bis 3 FZulG: Anspruch, Vorhaben und förderfähige Aufwendungen (öffnet in neuem Tab)
Bundesministerium der Justiz und für Verbraucherschutz
- § 3 FZulBV: Antrag vor, während oder nach Durchführung des Vorhabens (öffnet in neuem Tab)
Bundesministerium der Justiz und für Verbraucherschutz
- § 5 FZulG: Antrag auf Forschungszulage (öffnet in neuem Tab)
Bundesministerium der Justiz und für Verbraucherschutz
- § 6 FZulG: Bescheinigung und gesetzliche Gebührenregelung (öffnet in neuem Tab)
Bundesministerium der Justiz und für Verbraucherschutz
- § 10 FZulG: Festsetzung und Leistung (öffnet in neuem Tab)
Bundesministerium der Justiz und für Verbraucherschutz
- § 12 FZulG: Anwendung der Abgabenordnung (öffnet in neuem Tab)
Bundesministerium der Justiz und für Verbraucherschutz
- § 171 AO: Ablaufhemmung (öffnet in neuem Tab)
Bundesministerium der Justiz und für Verbraucherschutz
- BR-Drs. 447/26: Regierungsentwurf Jahressteuergesetz 2026 (öffnet in neuem Tab)
Bundesrat, 2026-08-14
- BSFZ: Antragsverfahren und benötigter Zugang (öffnet in neuem Tab)
Bescheinigungsstelle Forschungszulage
- BSFZ-FAQ zum Bescheinigungsverfahren (öffnet in neuem Tab)
Bescheinigungsstelle Forschungszulage
- BSFZ-Prüfleitfaden (öffnet in neuem Tab)
Bescheinigungsstelle Forschungszulage
- ELSTER: Antrag auf Forschungszulage und aktuelle Formularversionen (öffnet in neuem Tab)
Bayerisches Landesamt für Steuern