Forschungszulage mit anderen Förderungen kombinieren
Forschungszulage und andere Förderungen kombinieren: Welche Kosten ausgeschlossen sind, warum der Eigenanteil nicht automatisch zählt und wie du sie zuordnest.
 Martin Meng
Wichtiger Hinweis: Dieser Beitrag gibt eine allgemeine Orientierung. Er ersetzt keine Rechts- oder Steuerberatung. Ich bin weder Rechtsanwalt noch Steuerberater.
Du hast einen Zuschuss für deine Entwicklung erhalten. Trotzdem trägst du einen Teil der Kosten selbst. Jetzt möchtest du wissen, ob die Forschungszulage diesen Eigenanteil zusätzlich abdecken kann.
Die Antwort hängt von den einzelnen Aufwendungen ab. Nur den Zuschuss vom gesamten Projektbudget abzuziehen, reicht für die Prüfung nicht aus. Ebenso wenig bedeutet eine andere Förderung, dass dein gesamtes Vorhaben automatisch ausgeschlossen wäre.
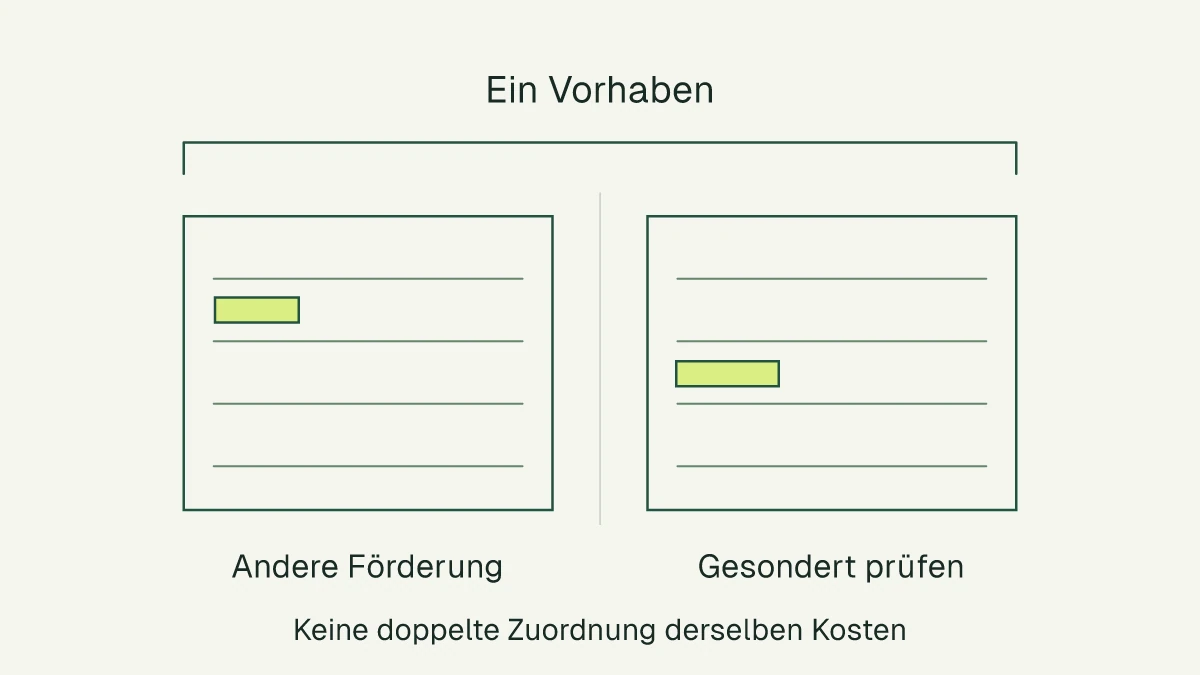
Ein Vorhaben kann mehrere Förderungen haben, dieselben Kosten nicht
§ 7 Absatz 1 FZulG erlaubt grundsätzlich eine Forschungszulage neben anderen Förderungen für dasselbe begünstigte Vorhaben. Absatz 2 schließt jedoch die anderweitig geförderten Aufwendungen aus der Bemessungsgrundlage aus. Das gilt auch bei Förderungen aus EU-Mitteln.
Daraus ergeben sich zwei getrennte Fragen:
- Erlauben die Regeln der beteiligten Programme die konkrete Kombination?
- Welche Aufwendungen wurden bereits bei einer anderen Förderung berücksichtigt und müssen deshalb beim Forschungszulagenansatz herausbleiben?
Die zweite Frage lässt sich nur beantworten, wenn du den Bewilligungsbescheid und seine Kostenaufstellung prüfst. Der Name des Förderprogramms oder die Höhe des überwiesenen Betrags genügt nicht.
Dieser Beitrag erklärt die allgemeine Abgrenzung nach dem FZulG. Er bestätigt keine Kombination mit einem bestimmten ZIM-, Landes- oder EU-Programm. Dessen konkrete Richtlinie, Bescheid und Nebenbestimmungen bleiben gesondert zu prüfen.
Der Eigenanteil ist nicht automatisch für die Forschungszulage frei
Das BMF-Schreiben vom 7. Februar 2023 erläutert in Randnummer 157: Für den Ausschluss zählt die bereits berücksichtigte Aufwendung, nicht die Höhe der anderen Förderung.
Fiktives Beispiel: Ein Zuschussprogramm berücksichtigt 100.000 EUR FuE-Personalkosten und zahlt darauf 40 Prozent Zuschuss. Der Zuschuss beträgt 40.000 EUR. Das Unternehmen trägt 60.000 EUR selbst.
| Betrachtung | Betrag | Folge für den Forschungszulagenansatz |
|---|---|---|
| Personalkosten in der anderen Förderbemessung | 100.000 EUR | Diese Kosten sind bereits erfasst und ausgeschlossen |
| Ausgezahlter Zuschuss | 40.000 EUR | Seine Höhe bestimmt nicht den auszuschließenden Kostenbetrag |
| Selbst finanzierter Anteil | 60.000 EUR | Er wird durch die Eigenfinanzierung nicht automatisch zu einer neuen Kostenposition |
Die Rechnung „100.000 EUR minus 40.000 EUR Zuschuss ergibt 60.000 EUR Forschungszulagenbasis“ wäre unter diesen Annahmen falsch. Sie würde dieselben Personalkosten ein zweites Mal berücksichtigen.
Das BMF-Schreiben enthält historische Sätze und Höchstbeträge. Hier dient es als Quelle für die Kumulierungsgrundsätze und die Kostenabgrenzung. Aktuelle Beträge müssen gegen das heutige Gesetz geprüft werden.
Tatsächlich zusätzliche Kosten können gesondert geprüft werden
Im fiktiven Beispiel entsteht später ein zusätzlicher begünstigter Lohnaufwand von 20.000 EUR. Dieser Aufwand ist nachweislich nicht in die andere Förderung eingeflossen. Wenn die übrigen Voraussetzungen erfüllt sind, kann er für die Forschungszulage geprüft werden.
Die zusätzliche Position braucht einen tatsächlichen Grund und eigene Belege. Ein neuer Tabellenname oder ein anderer interner Kostenträger erzeugt keine zusätzlichen Aufwendungen.
Das BMF nennt ausdrücklich den Fall, dass mehr begünstigter Lohnaufwand anfällt als bei der anderen Förderung berücksichtigt wurde. Dabei müssen sowohl die gesamten Aufwendungen als auch die bereits erfassten Kosten nachgewiesen werden.
Eine andere mögliche Konstellation sind tatsächlich getrennte Vorhaben. Auch diese dürfen nicht nur auf dem Papier aufgeteilt werden. § 2 FZulG enthält Regeln dazu, wann Arbeiten als ein einziges Vorhaben zu betrachten sind.
Die grundsätzliche fachliche Eignung deiner Entwicklung kannst du mit dem QuickCheck einordnen. Er ersetzt keine Prüfung der konkreten Förderkombination.
Leere Kosten-Zuordnungstabelle herunterladen
Die folgende eigene Arbeitshilfe bringt die wichtigen Zuordnungen zusammen. Sie ist ohne Anmeldung verfügbar und enthält keine vorgegebenen Beträge, Formeln oder Makros.
- Leere Kosten-Zuordnungstabelle herunterladen (CSV, UTF-8)
- Ausfüllhilfe lesen und drucken (HTML)
- Ausfüllhilfe als Text herunterladen (Markdown)
Eine Zeile steht für eine eindeutig abgrenzbare Kostenposition im betreffenden Zeitraum. Bei unterschiedlichen Förderzuordnungen brauchst du getrennte Zeilen. Vermische die Höhe des Zuschusses nicht mit der Kostenbasis, auf die er sich bezieht.
| Bereich | Was du festhältst |
|---|---|
| Kostenbezug | Vorhaben, Zeitraum, Kostenart, Betrag und konkrete Belegstelle |
| Andere Förderung | Programm, Antragsstatus, Bescheid und dort berücksichtigte Kostenbasis |
| Forschungszulage | Noch zu prüfende Kostenposition und nachvollziehbare Begründung der Abgrenzung |
| Prüfung | Offene Frage, zuständige Person und tatsächliches Prüfdatum |
Wenn du einen Betrag noch nicht zuordnen kannst, kennzeichne ihn als offen. Eine Null würde eine bereits geklärte Abwesenheit anderer Förderung suggerieren. Die Vorlage entscheidet deshalb weder über Förderfähigkeit noch über den zulässigen Betrag.
Welche Unterlagen die Trennung überprüfbar machen
Für den Abgleich sind vor allem diese vorhandenen Unterlagen hilfreich:
- Antrag und Bewilligungs- oder Ablehnungsbescheid der anderen Förderung;
- dazugehörige Kostenplanung, Nebenbestimmungen und Änderungsbescheide;
- tatsächliche Aufwandsnachweise mit Zeitraum und Vorhabenbezug;
- Nachweise, welche Kosten in Mittelabrufe oder Verwendungsnachweise eingegangen sind;
- dokumentierte Änderungen, Kürzungen oder Rückforderungen.
Bei Personalkosten muss die Zuordnung zu Person, Tätigkeit und Zeitraum stimmen. Für Eigenleistung gelten andere Nachweise als für Lohnaufwendungen. Bei Auftragsforschung sind zusätzlich Auftrag und begünstigtes Entgelt zuzuordnen.
Auch die Gemeinkostenpauschale darf die Abgrenzungsprüfung nicht verdecken. Ihre Voraussetzungen und mögliche Überschneidungen müssen im konkreten Fördermix geklärt werden. Die Vorlage rechnet deshalb keinen Zuschlag automatisch hinzu.
Offene Anträge und weitere Grenzen gehören in die Prüfung
Ein beantragter Zuschuss und ein bewilligter Zuschuss sind unterschiedliche Zustände. Das BMF erläutert in Randnummer 158, dass eine beantragte, aber nicht bewilligte andere Förderung den Ansatz nicht ausschließt. Bei einem noch offenen Verfahren ist die künftige Zuordnung aber nicht abschließend geklärt.
§ 7 Absatz 3 FZulG verlangt die notwendigen Angaben im Forschungszulagenantrag. Halte andere Anträge und Entscheidungen deshalb transparent fest. Spätere Änderungen können einen erneuten steuerlichen Abgleich erfordern.
Neben dem Verbot doppelter Kostenberücksichtigung gelten weitere Grenzen. Dazu gehören die einschlägigen Beihilferegeln und die vorhabenbezogene Grenze nach § 4 Absatz 3 FZulG. Eine fehlerfreie Tabelle allein bestätigt daher noch keine zulässige Förderkombination.
Ich helfe dir, den fachlichen Vorhabenbezug und die vorhandenen Belege zu ordnen. Die steuerliche Zuordnung und die Regeln des anderen Programms klärst du bei Bedarf mit deiner Steuerberatung beziehungsweise dem zuständigen Projektträger. Schreib mir über Kontakt. Die Konditionen besprechen wir passend zu Projekt und Rechtsform.
Zum Nachlesen
Quellen
- § 7 FZulG: Kumulierung mit anderen Förderungen oder staatlichen Beihilfen (öffnet in neuem Tab)
Bundesministerium der Justiz und für Verbraucherschutz
- BMF-Schreiben vom 7. Februar 2023, Randnummern 155 bis 161: Kumulierung und Beispiele (öffnet in neuem Tab)
Bundesministerium der Finanzen, 2023-02-07
- § 3 FZulG: Förderfähige Aufwendungen und Bemessungsgrundlage (öffnet in neuem Tab)
Bundesministerium der Justiz und für Verbraucherschutz
- § 4 FZulG: Höhe und vorhabenbezogene Beihilfegrenze (öffnet in neuem Tab)
Bundesministerium der Justiz und für Verbraucherschutz