Forschungszulage Auszahlung: Wann kommt das Geld?
Wann die Forschungszulage ausgezahlt wird, welche Bescheide du brauchst und was du bei ausstehender Zahlung prüfen kannst. Ablauf und Voraussetzungen nach § 10 FZulG.
 Martin Meng
Hinweis: Dieser Beitrag gibt eine allgemeine Orientierung. Er ersetzt keine Rechts- oder Steuerberatung. Ich bin weder Rechtsanwalt noch Steuerberater.
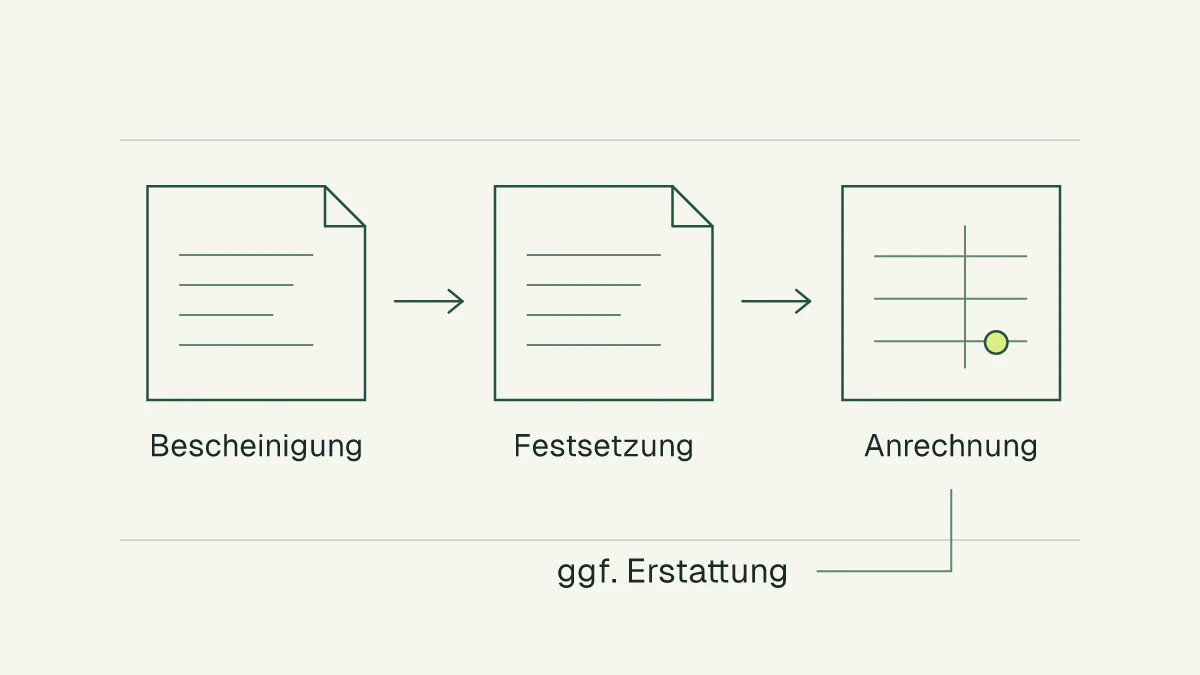
Die BSFZ-Bescheinigung löst noch keine Zahlung aus. Die Forschungszulage durchläuft zwei getrennte Anträge. Der Antrag auf Bescheinigung bei der BSFZ klärt den FuE-Charakter. Der Antrag auf Forschungszulage beim Finanzamt, kurz AaF, klärt die förderfähigen Aufwendungen und setzt den Betrag fest.
Die Auszahlung folgt der Steuerfestsetzung
§ 10 Abs. 1 FZulG regelt den Zahlungsweg. Die festgesetzte Forschungszulage wird bei der nächsten erstmaligen Festsetzung der Einkommen- oder Körperschaftsteuer vollständig angerechnet. Übersteigt die Zulage die festgesetzte Steuer, wird der Überschuss als Einkommen- oder Körperschaftsteuererstattung ausgezahlt.
| Festgesetzte Steuer | Forschungszulage | Ergebnis |
|---|---|---|
| 40.000 EUR | 29.400 EUR | 29.400 EUR werden angerechnet. |
| 20.000 EUR | 29.400 EUR | 20.000 EUR werden angerechnet, 9.400 EUR werden erstattet. |
| 0 EUR | 29.400 EUR | 29.400 EUR werden erstattet. |
Bei Mitunternehmerschaften erfolgt die Anrechnung anteilig bei den Mitunternehmern. Bei Körperschaften betrifft sie die Körperschaftsteuer. Die rechtsformspezifische Buchung erklärt der Beitrag Forschungszulage buchen.
Phase 1: Bescheinigung durch die BSFZ
Die BSFZ prüft Neuartigkeit, technische oder methodische Risiken und planmäßiges Vorgehen. Ihre FAQ nennt eine klare Erwartung: Spätestens drei Monate nach Antragstellung, gerechnet ab Erhalt der Eingangsbestätigung, ist mit einem Bescheid zu rechnen.
Diese Angabe betrifft das Bescheinigungsverfahren. Eine Nachforderung kann zusätzliche Arbeit auslösen. Der Beitrag BSFZ-Antrag stellen erklärt die erste Stufe.
Phase 2: Antrag auf Forschungszulage beim Finanzamt
Nach positiver BSFZ-Bescheinigung stellt der Steuerpflichtige den AaF über ELSTER. Der AaF ist ein eigenständiges Formular. Das Finanzamt prüft insbesondere die förderfähigen Aufwendungen, Stunden und Bemessungsgrundlagen.
Für diese Bearbeitung gibt es keinen bundesweit einheitlichen öffentlichen Zeitrahmen. Die Dauer hängt vom Finanzamt, dem Veranlagungsstand, den eingereichten Angaben und möglichen Rückfragen ab. Pauschale Angaben wie „ein bis drei Monate“ wären daher nur Erfahrungswerte und keine amtliche Zusage.
Phase 3: Anrechnung und Steuererstattung
Der Forschungszulagenbescheid setzt den Anspruch fest. Die wirtschaftliche Wirkung tritt nach § 10 FZulG mit der nächsten erstmaligen Festsetzung der Einkommen- oder Körperschaftsteuer ein. Dabei können drei Ergebnisse entstehen:
- Die Zulage reduziert eine Steuernachzahlung.
- Die Zulage erhöht eine ohnehin entstehende Steuererstattung.
- Die Zulage führt bei einer Steuer von null Euro vollständig zu einer Erstattung.
Der Geldeingang lässt sich deshalb nicht allein vom Datum der BSFZ-Bescheinigung ableiten. Maßgeblich sind auch AaF und Steuerfestsetzung.
Können Vorauszahlungen vorher sinken?
§ 10 Abs. 2a FZulG ermöglicht auf Antrag eine Herabsetzung von Vorauszahlungen um die bereits festgesetzte Forschungszulage, höchstens auf null Euro. Voraussetzung ist, dass die Steuererklärung für die nächste erstmalige Einkommen- oder Körperschaftsteuerfestsetzung noch nicht abgegeben wurde und die Vorauszahlungen für den letzten noch nicht veranlagten Zeitraum nach § 37 Abs. 3 Satz 3 EStG noch angepasst werden können. Eine BSFZ-Bescheinigung allein genügt dafür nicht. Lass prüfen, ob diese Voraussetzungen in deinem Fall erfüllt sind.
Die Zahlung fehlt: Welcher Schritt ist noch offen?
| Was liegt dir vor? | Nächster Prüfschritt |
|---|---|
| Nur die Eingangsbestätigung der BSFZ | Stand des Bescheinigungsverfahrens und offene Nachforderungen im BSFZ-Portal prüfen. |
| Positive BSFZ-Bescheinigung | Prüfen, ob der AaF für das betreffende Wirtschaftsjahr über ELSTER übermittelt wurde. |
| AaF-Übermittlungsprotokoll | Beim zuständigen Finanzamt den Bearbeitungsstand und mögliche Rückfragen prüfen. |
| Forschungszulagenbescheid | Nächste erstmalige Einkommen- oder Körperschaftsteuerfestsetzung und gegebenenfalls die Voraussetzungen für eine Vorauszahlungsherabsetzung prüfen. |
| Steuerbescheid mit Anrechnung | Abrechnungsteil und ausgewiesenen Erstattungsbetrag prüfen; bei einer Abweichung das Finanzamt oder deinen Steuerberater ansprechen. |
Halte dazu Wirtschaftsjahr, Steuernummer, BSFZ-Vorgangsnummer, Übermittlungsprotokoll und die vorhandenen Bescheide bereit. Der Beitrag zum eigenständigen ELSTER-Antrag erklärt den AaF.
Was den Ablauf verzögert
Unvollständiger BSFZ-Antrag
Vage Angaben zu Neuartigkeit, Risiken oder Arbeitsplan führen häufig zu Rückfragen. Jede Antwortschleife verschiebt die Bescheinigung.
Fehlender AaF
Die BSFZ-Bescheinigung wird dem Finanzamt elektronisch übermittelt, löst dort aber keinen Forschungszulagenbescheid aus. Der Steuerpflichtige oder sein Steuerberater muss den AaF aktiv stellen.
Offene Steuerveranlagung
Die Forschungszulage wird mit der nächsten erstmaligen Einkommen- oder Körperschaftsteuerfestsetzung angerechnet. Der Stand der Steuererklärung und der zuständige Veranlagungszeitraum beeinflussen deshalb den Zahlungszeitpunkt.
Pro Wirtschaftsjahr festgesetzt
Die Forschungszulage wird für die förderfähigen Aufwendungen eines Wirtschaftsjahres beantragt. Mehrere bescheinigte Vorhaben können in einem AaF zusammenkommen. Bei rückwirkenden Anträgen müssen die Wirtschaftsjahre und die jeweiligen Fristen getrennt geprüft werden. Der Beitrag Forschungszulage rückwirkend enthält den aktuellen Stand für 2022.
Meine Rolle im Ablauf
Ich erstelle und begleite den Antrag auf Bescheinigung bei der BSFZ, beantworte Rückfragen und bereite Berechnungen sowie Nachweise für den steuerlichen Schritt vor. Den AaF beim Finanzamt reichst du selbst oder über deinen Steuerberater ein.
Hinweis: Bearbeitungszeiten beim Finanzamt und die steuerliche Behandlung deines Einzelfalls können abweichen. Dieser Beitrag ersetzt keine Steuer- oder Rechtsberatung.
Zum Nachlesen
Quellen
- § 10 FZulG: Festsetzung und Leistung der Forschungszulage (öffnet in neuem Tab)
Bundesministerium der Justiz
- BSFZ-FAQ zum Bescheinigungsverfahren (öffnet in neuem Tab)
Bescheinigungsstelle Forschungszulage
- BMF-Schreiben vom 7. Februar 2023 zur Forschungszulage (öffnet in neuem Tab)
Bundesministerium der Finanzen, 2023-02-07