AaB vs AaF: Die zwei getrennten Anträge der Forschungszulage erklärt
Zwei Anträge: AaB bei BSFZ und AaF beim Finanzamt. Was beide unterscheidet, in welcher Reihenfolge und welche Behörde wofür zuständig ist.
 Martin Meng
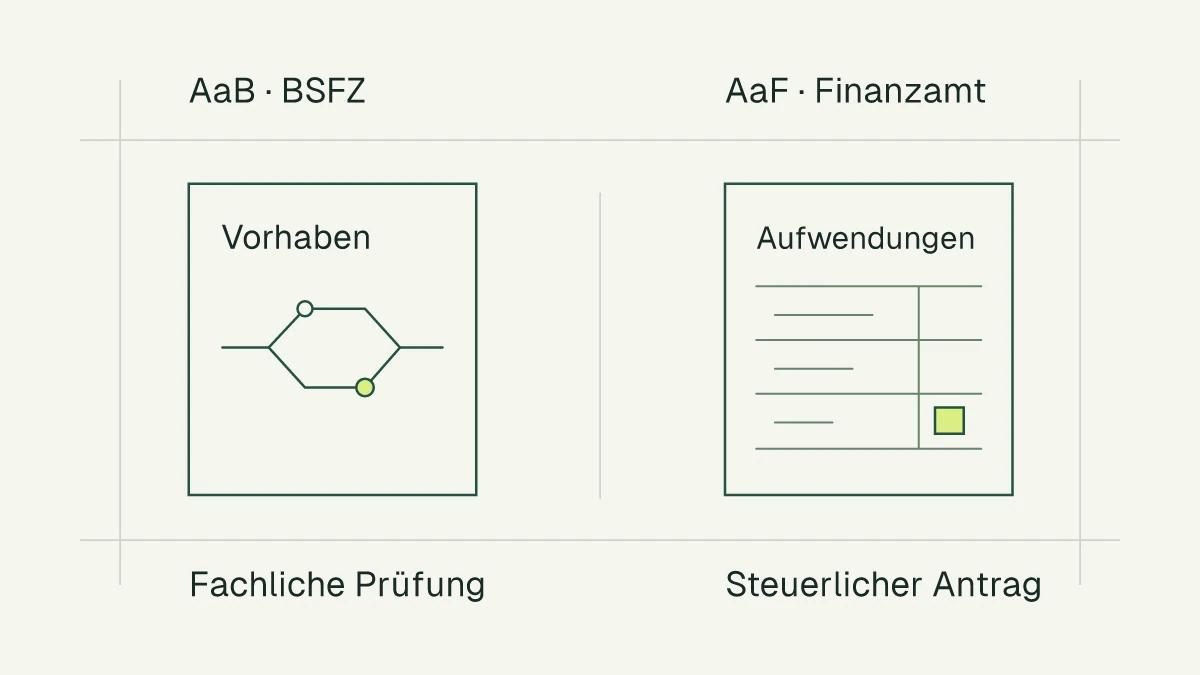
Bei der Forschungszulage unterscheiden sich Inhalt, Zeitpunkt und zuständige Behörde für die beiden Anträge. Die folgenden Abschnitte zeigen dir, welche Unterlagen in welchen Antrag gehören.
AaB: Antrag auf Bescheinigung bei der BSFZ
Der erste Antrag heißt Antrag auf Bescheinigung (AaB) und wird bei der Bescheinigungsstelle Forschungszulage (BSFZ) gestellt. Die BSFZ prüft den FuE-Charakter deines Vorhabens nach den drei Kriterien Neuartigkeit, technische Unwägbarkeit und Planmäßigkeit. Die steuerliche Festsetzung übernimmt später das Finanzamt.
Geregelt ist der AaB in § 6 FZulG. Die Einreichung erfolgt online über das BSFZ-Portal mit einem strukturierten Formular: Projektbeschreibung, Ziele, Neuartigkeit, technische Risiken, Arbeitspaket-Plan, Verschlagwortung, FuE-Kategorie. Die BSFZ nennt in ihrer FAQ einen Bescheid spätestens drei Monate nach Antragstellung ab Eingangsbestätigung. Bei positivem Ergebnis erhältst du eine Bescheinigung mit Vorgangsnummer – diese ist für den nächsten Schritt zwingend erforderlich.
AaF: Antrag auf Forschungszulage beim Finanzamt
Der zweite Antrag heißt Antrag auf Forschungszulage (AaF) und wird beim Finanzamt über ELSTER gestellt. Im ELSTER-Portal ist er ein eigenständiges Formular und keine Anlage zur Einkommensteuer- oder Körperschaftsteuererklärung. Der gelegentlich verwendete Begriff „Anlage FZ“ existiert formal nicht – AaF wird separat erstellt und elektronisch authentifiziert übermittelt.
Den Antrag regelt § 5 FZulG. Er wird nach Ablauf des jeweiligen Wirtschaftsjahres gestellt. Hier gibst du die Vorhaben und förderfähigen Aufwendungen an, beispielsweise nachgewiesene Eigenleistung eines Einzelunternehmers oder förderfähige Personalkosten. Die Festsetzung der Zulage sowie ihre Anrechnung und eine mögliche Erstattung regelt dagegen § 10 FZulG. Welche Nachweise verlangt werden, hängt von Wirtschaftsjahr und Aufwendungsart ab.
Die zwingende Reihenfolge: erst AaB, dann AaF
| Schritt | Antrag | Behörde | Geregelt in | Bearbeitungszeit |
|---|---|---|---|---|
| 1 | AaB (Antrag auf Bescheinigung) | BSFZ | § 6 FZulG | spätestens drei Monate laut BSFZ-FAQ |
| 2 | AaF (Antrag auf Forschungszulage) | Finanzamt | § 5 FZulG | einzelfallabhängig |
Du kannst den AaF nicht stellen, bevor der AaB positiv beschieden ist. Die BSFZ übermittelt die Bescheinigung elektronisch. Ohne positive Bescheinigung kann der AaF nicht wirksam zur Festsetzung führen.
Bindungswirkung: BSFZ-Entscheidung ist für das Finanzamt verbindlich
Eine zentrale Regel: Die BSFZ-Entscheidung über den FuE-Charakter ist für das Finanzamt verbindlich (Bindungswirkung). Das bedeutet: Liegt eine positive Bescheinigung vor, kann das Finanzamt nicht eigenständig prüfen, ob dein Vorhaben tatsächlich FuE ist. Die Aufgabenteilung ist klar geregelt:
- BSFZ: Prüft den FuE-Charakter (Neuartigkeit, Unwägbarkeit, Planmäßigkeit) mit wissenschaftlich-technischen Gutachtern
- Finanzamt: Prüft die Bemessungsgrundlage und steuerrechtliche Aspekte mit Steuerbeamten (Stundensätze, Festsetzungsfrist, Anrechnung auf Steuerschuld)
Diese Trennung trägt der unterschiedlichen Fachkompetenz Rechnung und ist im FZulG verankert. Wer im Detail verstehen will, wie sich diese Zuständigkeitstrennung in der Praxis auswirkt, findet im Beitrag BSFZ und Finanzamt Zuständigkeit eine Vertiefung.
Was prüft die BSFZ konkret?
Die BSFZ prüft anhand der eingereichten Texte. Du musst in jedem Pflichtfeld dichte und präzise Argumente liefern. Die wichtigsten Pflichtfelder mit ihren Zeichenlimits:
| Feld | Maximale Zeichen | Inhalt |
|---|---|---|
| Projekttitel | 200 | Prägnante Bezeichnung des Vorhabens |
| Ziele | 1.500 | Forschungsziele, Methodik, Forschungsfragen |
| Neuartigkeit | 500 | Abgrenzung zum Stand der Technik |
| Beschreibung der Arbeiten | 1.000 | Was wird konkret entwickelt |
| Risiken | 1.000 | Technische Unwägbarkeiten mit Scheiterns-Klausel |
| Arbeitsplan | 100 pro AP | 3 bis 12 Arbeitspakete, max. 999h pro AP |
Die Zeichenlimits begrenzen den verfügbaren Raum. Entscheidend sind konkrete und nachvollziehbare Aussagen; bloße Auslastung belegt keine Qualität. Die fachlichen Anforderungen sind deutlich höher als bei einer klassischen Steuererklärung – wissenschaftliche Genauigkeit, technische Tiefe, präzise Abgrenzung zum Stand der Technik. Aktuelle Rechtsprechung wie VG Berlin 8 K 153/23 zeigt: Reine Kombination existierender Technologien ohne methodische Innovation reicht nicht.
Was prüft das Finanzamt?
Das Finanzamt prüft die finanziellen Aspekte:
- Bemessungsgrundlage: Stimmen die Stundensätze für den jeweiligen Zeitraum? Sind die Stichtage 28.03.2024 und 01.01.2026 korrekt berücksichtigt?
- Stundenobergrenze: Maximal 40 FuE-Stunden pro Woche nach § 3 Abs. 3 FZulG; 2.080 Stunden sind die Rechenannahme für 52 vollständig genutzte Wochen
- Stundennachweise: Sind sie plausibel, konsistent und tagesgenau?
- Festsetzungsfrist: Liegt das Wirtschaftsjahr noch innerhalb der vier Jahre nach § 169 AO?
- Anrechnung: Wie verrechnet sich die Zulage mit der Einkommensteuer?
Bei Personengesellschaften (GbR, OHG, KG) prüft das Finanzamt zusätzlich, dass die Zulage nach dem Gewinnverteilungsschlüssel auf die Gesellschafter verteilt wird – nicht nach FuE-Stundenanteil. Mehr dazu im Beitrag De-minimis vs AGVO bei Personengesellschaften.
Ablehnung beim AaB: Was tun?
Wenn die BSFZ den AaB ablehnt, kannst du innerhalb eines Monats Widerspruch einlegen. Der Bescheid nennt die konkreten Gründe – typische Ablehnungsmuster:
- Zu vage Formulierungen ohne technische Tiefe
- Fehlende Abgrenzung zum Stand der Technik (häufig bei KI/ML-Anwendungen)
- Wirtschaftliche statt technische Risiken im Antragstext
- Auftragsforschungs-Tätigkeiten, die nicht als FuE gelten (VG Berlin 8 K 144/24)
- Patentanmeldung als alleiniger Neuartigkeits-Beweis (reicht nicht)
Der Widerspruch und ggf. eine technische Anlage adressieren genau diese Punkte. Bleibt auch der Widerspruch erfolglos, ist der Klageweg vor dem Verwaltungsgericht möglich. Mehr im Cluster Forschungszulage abgelehnt: Widerspruch.
Praxisablauf: Vom Erstgespräch zur Auszahlung
Der gesamte Prozess von der Erstberatung bis zur Auszahlung:
- Erstgespräch (20 Minuten): Prüfung des FuE-Charakters mit dem QuickCheck, grobe Förderhöhen-Schätzung mit dem Förderrechner
- Antragsphase (2 bis 4 Wochen): Rohdaten-Sammlung, AaB-Erstellung, interne Iterationen, Freigabe durch dich
- BSFZ-Einreichung: Online über das Portal; die BSFZ nennt spätestens drei Monate ab Eingangsbestätigung
- BSFZ-Rückfragen (falls): Beantwortung mit präziser methodischer Tiefe
- BSFZ-Bescheid: Bei positivem Ergebnis Bescheinigung mit Vorgangsnummer
- AaF-Einreichung: Eigenständiger ELSTER-Antrag nach Ablauf des Wirtschaftsjahres; die BSFZ übermittelt die Bescheinigung elektronisch an das Finanzamt
- Finanzamt-Bearbeitung: Dauer abhängig vom Veranlagungsverfahren
- Auszahlung: Anrechnung auf Steuerschuld oder Direktauszahlung bei Verlust
Eine Schritt-für-Schritt-Anleitung mit Details zu jedem Schritt findest du im Beitrag Forschungszulage beantragen.
Wie wir die Aufgaben aufteilen
Ich bin Fördermittelberater. Mein Angebot regelt die fachliche Vorbereitung und Begleitung. Steuerliche Beurteilungen und die Prüfung des Steuerbescheids gehören in die Steuerberatung.
Für den AaB bei der BSFZ bereite ich vor:
- Vollständige AaB-Erstellung inklusive Recherche, Antragstext, Arbeitspaket-Plan
- Unterlagen für deine Prüfung, Freigabe und Einreichung im BSFZ-Portal
- Fachliche Antworten auf BSFZ-Rückfragen und Unterstützung bei einer Ablehnung im vereinbarten Umfang
Für den AaF beim Finanzamt stelle ich Unterlagen bereit:
Den eigenständigen ELSTER-Antrag (AaF) füllst du selbst oder mit deinem Steuerberater aus. Die Vorbereitung kann je nach Angebot umfassen:
- Konkrete Eintragungswerte je Wirtschaftsjahr (Bemessungsgrundlage, Stundensatz, Fördersatz, Förderbetrag)
- BSFZ-Bescheinigung und die von dir bestätigten vorhandenen Nachweise
- Ein Übergabe-Dokument mit Erläuterungen, das dein Steuerberater oder du direkt im ELSTER-Formular nutzen könnt
- Erläuterungen zum bescheinigten Vorhaben und zur vorbereiteten Berechnung
Deine Stunden zeichnest du selbst auf und bestätigst ihre Richtigkeit. Eine gegebenenfalls bereitgestellte Vorlage oder Hilfe bei der Aufbereitung ist nach meinen AGB eine ergänzende unentgeltliche Hilfe und keine geschuldete Vertragsleistung.
Die Konditionen richten sich nach Projekt und Rechtsform und werden im Erstgespräch besprochen. Details auf der Kosten-Seite.
Hinweis: Ich bin Fördermittelberater, kein Steuerberater oder Rechtsanwalt. Die Inhalte dieser Seite (FZulG-Verweise, BSFZ-Verfahren, Rechtsprechung) dienen der Orientierung und ersetzen keine individuelle Steuer- oder Rechtsberatung. Für verbindliche Auskünfte zu deinem konkreten Einzelfall wende dich bitte an einen Steuerberater oder Rechtsanwalt.
Nächster Schritt
Wenn du als Solo-Selbstständiger eigene Entwicklungsarbeit leistest, ist die Forschungszulage mit hoher Wahrscheinlichkeit für dich relevant. Der zentrale Einstieg in alle Detail-Themen ist der Forschungszulage-Leitfaden für Solo-Selbstständige. Für eine erste Einschätzung der individuellen Förderhöhe und Förderfähigkeit:
- QuickCheck – 2 Minuten zur FuE-Prüfung
- Förderrechner – Schätzung deiner individuellen Höhe
- Frist-Calculator – welche Wirtschaftsjahre noch möglich sind
Oder schreib mir direkt auf WhatsApp oder buche dir ein 20-minütiges Erstgespräch.
Zum Nachlesen
Quellen
- § 5 FZulG: Antrag auf Forschungszulage (öffnet in neuem Tab)
Bundesministerium der Justiz und für Verbraucherschutz
- § 6 FZulG: Bescheinigung (öffnet in neuem Tab)
Bundesministerium der Justiz und für Verbraucherschutz
- § 10 FZulG: Festsetzung und Leistung (öffnet in neuem Tab)
Bundesministerium der Justiz und für Verbraucherschutz